O Ministério da Fazenda pretende preservar o início definitivo da reforma tributária em 2027, apesar da pressão de entidades empresariais pelo adiamento do novo sistema de cobrança. Como alternativa às empresas, a pasta deve enviar ao Congresso Nacional um Projeto de Lei Complementar (PLC) que permitirá postergar o pagamento definitivo da Contribuição sobre Bens e Serviços (CBS), ao menos durante o primeiro ano de funcionamento do modelo.
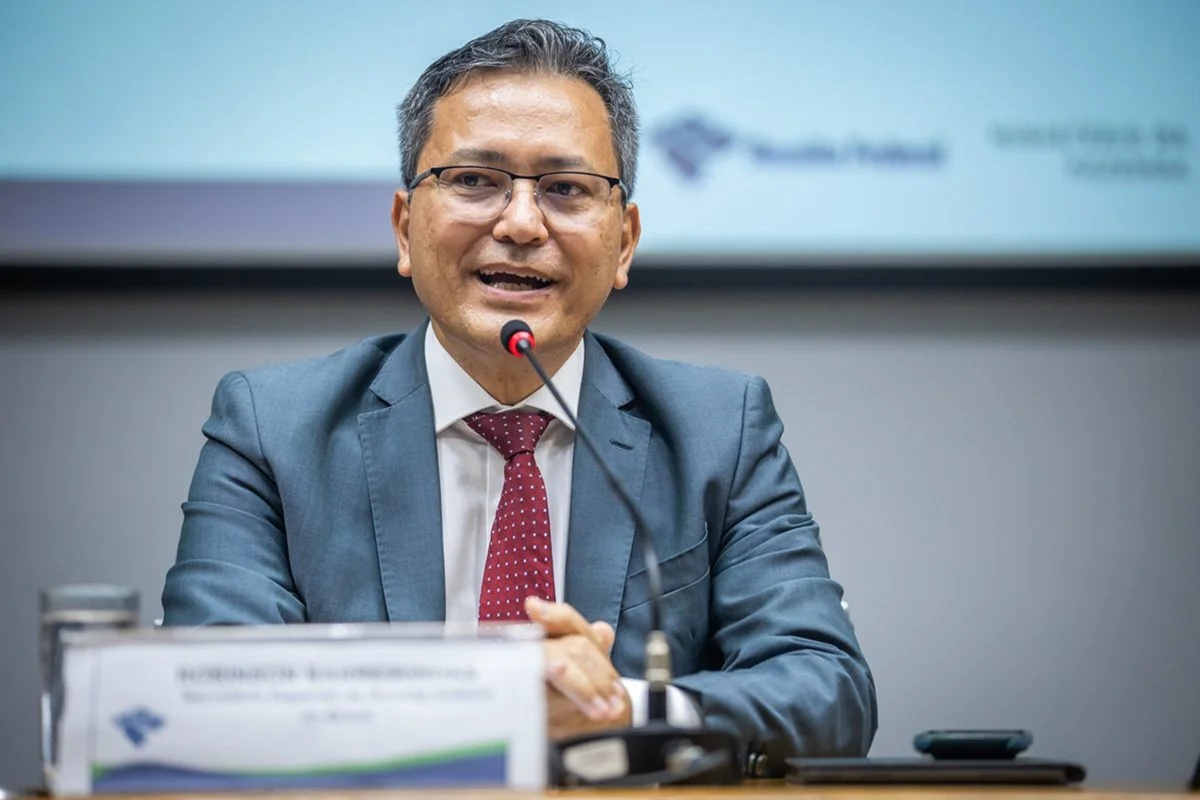
A confirmação do cronograma foi feita nesta quarta-feira (11/11) pelo secretário especial da Receita Federal do Brasil, Robinson Barreirinhas. Segundo ele, o governo não considera adiar a implementação da reforma, mesmo diante das manifestações de organizações do setor produtivo, que alegam não dispor de tempo suficiente para adaptar sistemas, procedimentos fiscais e documentos às novas regras.
“A nossa posição, do Ministério da Fazenda, é de implementação imediata. O Brasil não pode aceitar mais, não pode conviver mais com o sistema atrasado, um sistema que desincentiva o investimento”, declarou Barreirinhas.
Nos últimos dias, entidades associativas passaram a defender publicamente a postergação da reforma. A principal preocupação apresentada é o prazo para que as empresas ajustem seus sistemas internos, adequem os processos de apuração e preparem a emissão de documentos fiscais de acordo com as exigências do novo modelo de tributação.
Pagamento da CBS poderá ser conferido posteriormente
A proposta em preparação pela Fazenda não altera a previsão de implementação da reforma em 2027. O objetivo é criar um mecanismo que permita às empresas adiar a quitação definitiva da CBS até que seja possível confirmar se os créditos utilizados no cálculo correspondem a tributos efetivamente recolhidos.
Pelo formato antecipado pelo secretário, no início de fevereiro as empresas poderão utilizar créditos tributários relativos ao mês de janeiro para calcular a CBS. Esses créditos incluirão os impostos incidentes sobre os insumos empregados na produção e terão como referência as notas fiscais emitidas pelos fornecedores.
A validação das informações ocorreria no começo de março. Nesse momento, a Receita Federal verificaria se os tributos indicados pelos fornecedores como origem dos créditos foram realmente pagos ao governo federal. Se o recolhimento tiver sido feito, o valor calculado em fevereiro será preservado, sem necessidade de alteração posterior.
Se o fornecedor tiver informado os impostos na nota fiscal, mas não tiver repassado os valores aos cofres federais, a empresa que utilizou o crédito deverá assumir o pagamento do tributo em março. Depois, caberá a ela resolver a pendência diretamente com o fornecedor. A previsão é que esse sistema de adiamento do pagamento definitivo da CBS funcione pelo menos ao longo de 2027.
Modelo provisório antecede o split payment
A solução foi apresentada como uma medida temporária, a ser aplicada enquanto o chamado “Split payment” ainda não estiver em operação. O sistema tecnológico deverá registrar os créditos tributários no momento do pagamento da CBS, reduzindo a necessidade de verificações posteriores e de ajustes entre empresas, fornecedores e Receita Federal.
Também está previsto para esta semana o envio do Regulamento 2.0 da reforma tributária. O documento terá a função de detalhar os procedimentos práticos e operacionais que deverão ser seguidos antes do início efetivo da cobrança da CBS. As normas complementares, por sua vez, deverão ser encaminhadas até o começo de dezembro deste ano.
Ainda neste mês, devem ser publicados os layouts dos documentos fiscais que serão utilizados no novo sistema. Entre os documentos previstos está a Nota Fiscal de Serviços Eletrônica destinada às plataformas digitais.
Receita abrirá ambiente de testes para contribuintes
Na frente tecnológica, a Receita Federal informou que pretende disponibilizar neste mês um ambiente piloto aberto a todos os contribuintes. Também deverá ser liberado o módulo de ajuste da apuração assistida, ferramenta criada para calcular automaticamente os tributos devidos.
O protótipo do módulo deve ser concluído em meados de dezembro. A ferramenta será uma versão simplificada integrada ao sistema de apuração assistida e permitirá que empresas e contadores façam correções, complementações ou retificações diretamente no cálculo pré-preenchido da CBS ou do Imposto sobre Bens e Serviços (IBS).
A reforma tributária entrará definitivamente em vigor em 2027. Com a mudança, tributos atualmente conhecidos, como PIS e Cofins, serão substituídos pelo IBS e pela CBS, criados pela regulamentação do novo modelo. As alíquotas dos dois tributos ainda não foram definidas.
A transição exigirá alterações nos procedimentos de milhares de empresas, especialmente na emissão de documentos fiscais. Os Microempreendedores Individuais (MEIs) também serão alcançados pelas mudanças, embora permaneçam submetidos a um regime próprio e a regras específicas.
A partir do próximo ano, os MEIs deverão informar os novos impostos no momento da emissão das notas fiscais. Em 2026, entretanto, a categoria estará dispensada dessa obrigação. Os sistemas de Nota Fiscal de Serviço eletrônica (NFS-e) já passam por adaptações para atender às exigências previstas para os próximos meses.