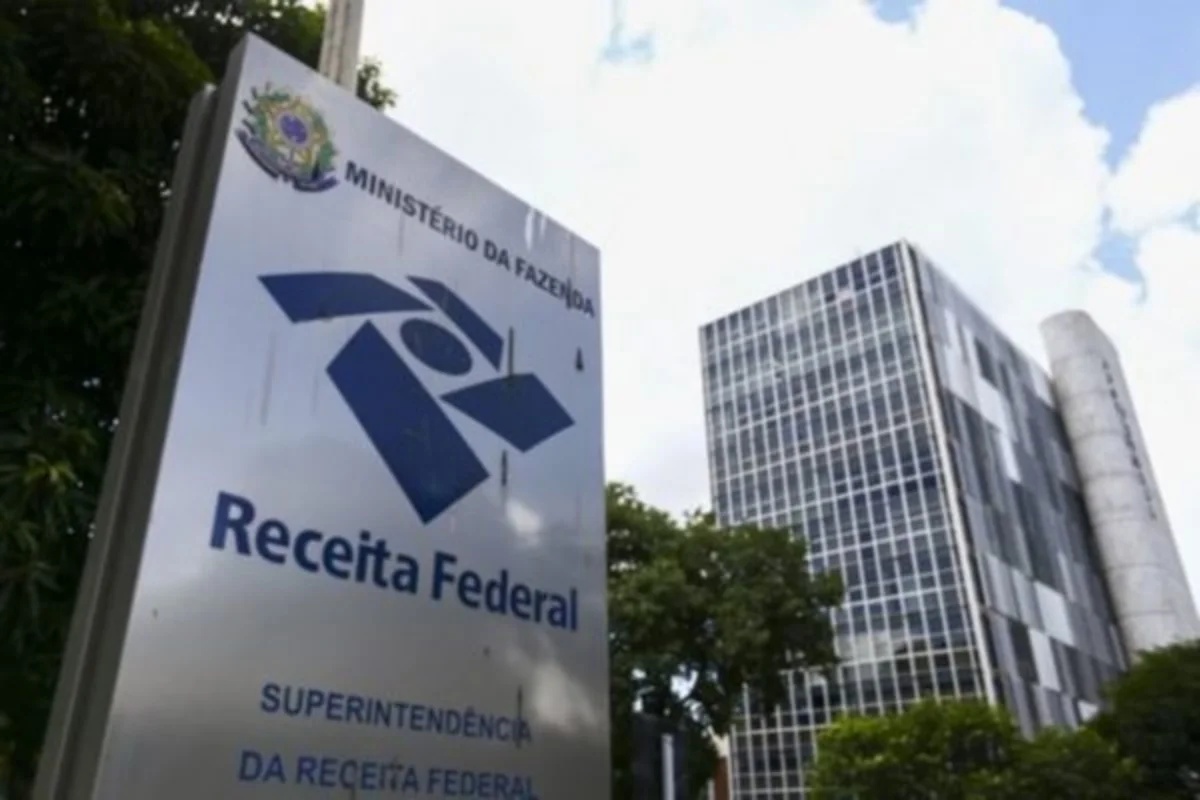
O secretário especial da Receita Federal do Brasil, Robinson Barreirinhas, afirmou nesta segunda-feira (16/11) que o projeto de ajuste das contas públicas do governo federal não impede a compensação de créditos tributários da Contribuição sobre Bens e Serviços (CBS). Segundo o secretário, os créditos relacionados ao novo tributo poderão ser utilizados normalmente a partir de janeiro.
A declaração foi dada após o Senado aprovar o texto-base da proposta, que prevê medidas para melhorar o resultado fiscal do governo e autoriza a adoção de bloqueios adicionais caso a evolução das contas públicas indique o descumprimento da meta estabelecida.
“O crédito da CBS, que começa em janeiro, sempre vai poder ser compensado. Isso em nenhum momento foi restringido”, afirmou Barreirinhas ao comentar a interpretação do projeto aprovado pelos senadores.
O ponto de controvérsia surgiu a partir da menção, no texto, ao artigo 74 da Lei nº 9.430/96. A norma trata da utilização e da compensação de créditos relacionados a tributos e contribuições administrados pela Receita Federal. Para o secretário, entretanto, a referência não alcança os créditos próprios da CBS.
Barreirinhas explicou que o dispositivo abrange diferentes tributos e contribuições, entre eles o PIS e a Cofins, que serão substituídos pela CBS, além de créditos associados a determinados incentivos e benefícios fiscais. Na avaliação apresentada por ele, a possibilidade de restrição prevista no projeto não deve ser aplicada aos créditos gerados diretamente pela nova contribuição.
Discussão se concentra em créditos vinculados a benefícios fiscais
De acordo com o secretário, o debate envolve principalmente créditos acumulados por empresas em razão de benefícios fiscais. Há situações em que a companhia recebe um crédito presumido relativo a determinado tributo, embora não faça o recolhimento direto daquela cobrança.
Nesses casos, o crédito pode ser utilizado de duas formas: por meio de um pedido de restituição ou mediante compensação com outros tributos e contribuições. Barreirinhas citou como exemplo empresas que recebem créditos presumidos de PIS e Cofins mesmo sem pagar essas contribuições. Esses valores podem ser compensados com Imposto de Renda, inclusive aquele retido na fonte dos empregados, ou com contribuição social também retida na fonte.
“É que no Brasil a gente permite uma coisa diferente. É alguém ter um benefício, por exemplo, de PIS/Cofins: ele nem paga PIS/Cofins, mas tem crédito presumido de PIS/Cofins. Só que ele não paga PIS/Cofins. O que é que ele faz com esse crédito? Ou ele pede restituição ou ele compensa com imposto de renda, às vezes imposto de renda que ele reteve na fonte do seu empregado, contribuição social que ele reteve na fonte. Isso é um benefício fiscal”, explicou o secretário.
A CBS foi criada no âmbito da Reforma Tributária, cuja implementação definitiva está prevista para começar em 2027. O novo tributo substituirá o PIS e a Cofins e também incorporará a arrecadação do Imposto sobre Operações Financeiras (IOF) incidente sobre seguros e de parte do Imposto sobre Produtos Industrializados (IPI). Conforme a explicação da Receita, a utilização dos créditos da CBS terá início em janeiro.
Projeto ainda será analisado pela Câmara
O texto-base do projeto de ajuste fiscal foi aprovado pelo Senado na última quinta-feira (12/11). A articulação para a votação foi conduzida pelo autor da proposta, senador Jaques Wagner (PT-BA), e pelo relator, Eduardo Braga (MDB-AM).
Os senadores ainda deverão examinar possíveis alterações no conteúdo nesta terça-feira (17/11). Os chamados destaques, que correspondem a mudanças pontuais em trechos específicos da proposta, estão previstos para análise do Senado nesta segunda-feira.
Depois da conclusão da etapa no Senado, o projeto será encaminhado à Câmara dos Deputados. A expectativa do governo é que os deputados também deliberem sobre a matéria nesta semana. Até o momento, a proposta ainda não foi aprovada pela Câmara e depende dessa votação para continuar avançando.
Estimativas apontam impacto de até R$ 60 bilhões
Segundo Eduardo Braga, as medidas previstas no projeto podem melhorar as contas públicas em até R$ 56,1 bilhões em 2027. A estimativa considera uma combinação entre a redução de despesas que o governo poderá obter e a arrecadação adicional decorrente das regras incluídas na proposta.
Moretti avalia que o impacto financeiro total das medidas pode chegar a R$ 60 bilhões. As projeções integram o esforço do governo para atingir o centro da meta fiscal definida para 2027, que prevê um superávit de R$ 73,2 bilhões.
A efetividade das medidas, porém, ainda dependerá da conclusão da tramitação no Congresso Nacional. Além da análise dos destaques e de eventuais mudanças pelos senadores, o texto precisará ser apreciado e aprovado pela Câmara dos Deputados.