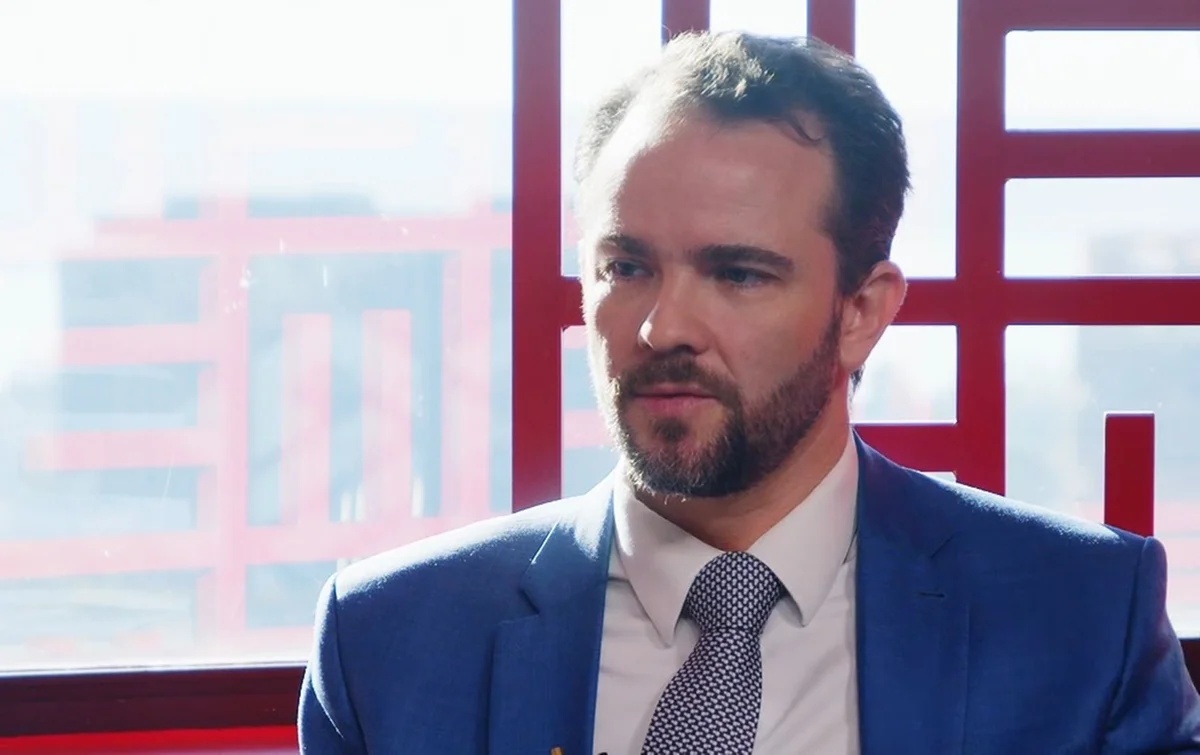
O ministro da Fazenda, Dario Durigan, afirmou nesta segunda-feira (27/7) que pode levar ao presidente Luiz Inácio Lula da Silva (PT) uma proposta de mudança na tributação sobre as compras internacionais de até US$ 50, popularmente conhecida como a “taxa das blusinhas”. Segundo Durigan, a sugestão seria avaliada com base no potencial desequilíbrio entre a concorrência de produtos nacionais e importados. Ele comentou, em entrevista à Rádio Jornal, que há um processo de amostragem em curso para mensurar o impacto da cobrança, que, segundo ele, tem observado aumento na importação de itens de baixo valor. “Como temos todo o controle, a qualquer momento que a gente perceber que está fora dos padrões e gerando falta de isonomia para a produção nacional, é possível propor ao presidente uma mudança desse cenário”, declarou o ministro.
A história da cobrança é recente: a taxa foi estabelecida pelo governo do presidente Lula por meio da Lei 14.902, aprovada em agosto de 2024. Entre agosto de 2024 e abril deste ano, a arrecadação com a cobrança de impostos sobre compras internacionais de até US$ 50 chegou a R$ 8,2 bilhões. O objetivo do tributo era atender a demandas do setor produtivo nacional, que defendia medidas para reduzir a concorrência desvantajosa com produtos importados de baixo valor. Em 22 de maio, a Confederação Nacional da Indústria (CNI) chegou a divulgar estudo afirmando que a taxa havia ajudado a evitar a entrada de cerca de R$ 4,5 bilhões em importações e contribuía para a preservação de mais de 135 mil empregos no Brasil.
Entretanto, o governo encerrou temporariamente o tributo em 12 de maio deste ano, por meio de uma medida provisória (MP) assinada por Lula. O lançamento da MP ocorreu em meio ao desgaste de popularidade enfrentado pelo governo, que busca manter a dianteira no cenário eleitoral. A extinção da cobrança, portanto, não significou uma simples suspensão, mas uma suspensão de uma política tributária que voltará a ser aplicada de forma diferente no futuro.
A volta da tributação para compras internacionais de até US$ 50 está prevista para 2027, em consonância com a entrada em vigor de parte da Reforma Tributária aprovada em 2023. A nova estrutura, denominada Contribuição sobre Bens e Serviços (CBS), deverá incidir sobre essas aquisições internacionais, bem como sobre os produtos nacionais. Em termos práticos, isso significa que o regime anterior — a chamada “taxa das blusinhas” — não retorna exatamente nas mesmas bases, mas sim como parte de um regime integrado pela CBS. A própria CBS, conforme o desenho da reforma, deverá abranger a tributação tanto de itens importados de baixo valor quanto de produtos nacionais, alterando o cenário de competitividade entre fabricantes nacionais e importadores.
A discussão sobre eventuais ajustes na política de cobrança reflete uma prática recorrente de governos de reavaliar medidas tributárias com base em impactos na economia real, na competitividade de setores produtivos e no efeito arrecadatório. O gabinete econômico já sinalizou a necessidade de monitoramento contínuo para evitar distorções que possam prejudicar a produção nacional, e, nesse caso, a resposta poderia vir na forma de propostas ao Executivo.
A conjuntura entre o ajuste de tributos, a reforma tributária em curso e as condições do comércio internacional continua a impor um desafio de equilíbrio entre estímulo à indústria nacional, controle da carga tributária e preservação de empregos. A eventual retomada da tributação para compras internacionais de baixo valor em 2027, sob a CBS, aponta para uma mudança estrutural no sistema de tributação de consumo, com impactos potenciais para consumidores, empresas importadoras e fabricantes nacionais. O país permanece atento a como essas mudanças convergem com metas fiscais, competitividade setorial e estabilidade econômica em um cenário de alta volatilidade externa.