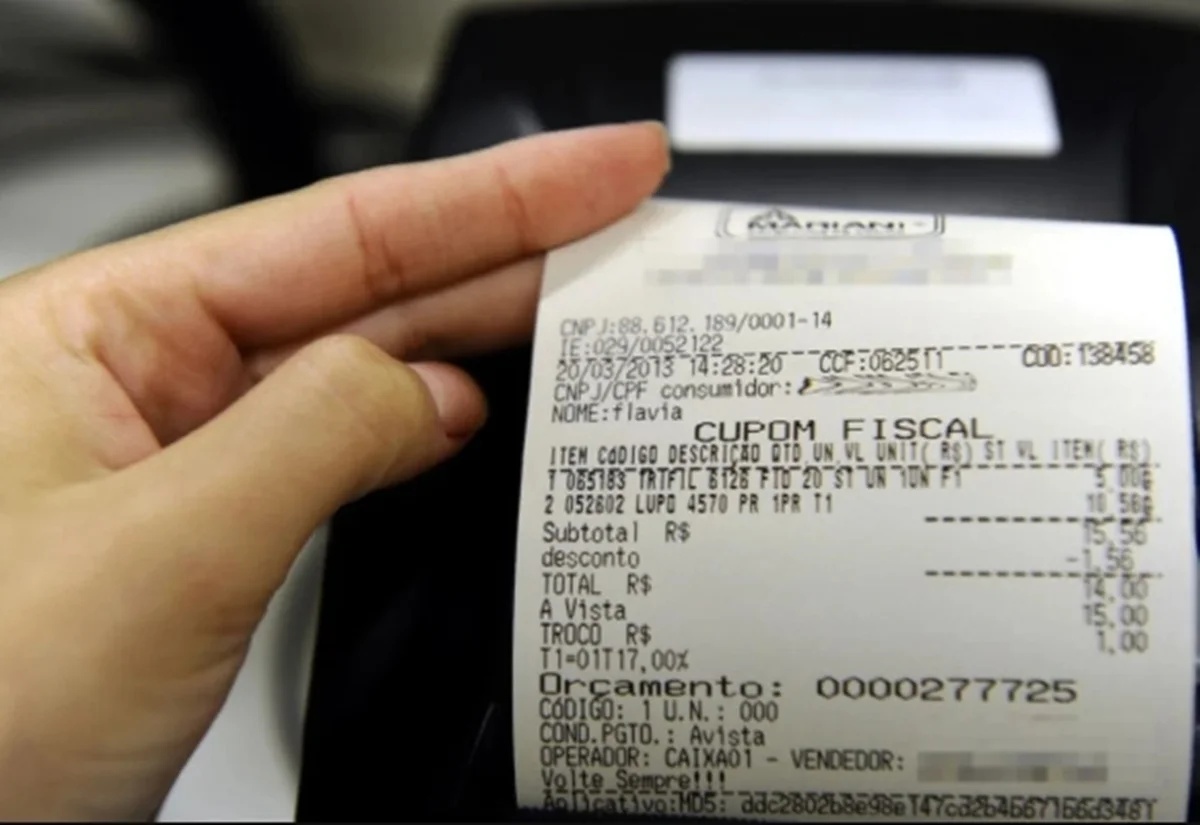
A partir desta segunda-feira, 3 de agosto, as empresas brasileiras passam a ser obrigadas a incluir nas notas fiscais eletrônicas os campos referentes ao IBS (Imposto sobre Bens e Serviços) e ao CBS (Contribuição sobre Bens e Serviços). A não observância dessa obrigatoriedade resultará na rejeição automática dos documentos pelo sistema, que não permitirá a emissão de notas incompletas, reforçando a necessidade de adequação por parte dos contribuintes.
O IBS, imposto de âmbito estadual e municipal, substituirá o ICMS (Imposto sobre Circulação de Mercadorias e Serviços) e o ISS (Imposto Sobre Serviços). Já o CBS, imposto federal, substituirá tributos como PIS, Cofins e IPI. Essa mudança faz parte de um processo de reformulação tributária que visa unificar e simplificar a cobrança de tributos sobre o consumo, uma das metas estabelecidas na reforma aprovada no ano passado. Como parte dessa transição, todos os documentos fiscais deverão passar a conter os novos campos, incluindo uma alíquota padrão de 1%, composta por 0,1% de IBS e 0,9% de CBS.
A fase atual é de transição e adaptação, com a cobrança efetiva prevista para começar em 2027. Durante esse período, a ausência do preenchimento do IBS e do CBS não acarretará penalidades ou rejeições automáticas, pois o sistema continuará aceitando as notas fiscais com os tributos atualmente em vigor, como PIS, Cofins, ICMS e ISS. Segundo o Comitê Gestor do Imposto sobre Bens e Serviços, esse período de transição é fundamental para que as empresas possam ajustar seus processos internos e evitar inconsistências na emissão de documentos fiscais.
Especialistas alertam que os contribuintes devem se preparar para as mudanças, revisando suas rotinas de emissão de notas fiscais para garantir conformidade com os novos requisitos. A implementação visa, sobretudo, facilitar a arrecadação ao possibilitar que os tributos sejam cobrados no destino, ou seja, onde o produto é consumido, em vez de na origem, contribuindo para uma distribuição mais justa da arrecadação tributária.
A reforma tributária também eliminará o imposto em cascata, permitindo o crédito integral de todos os custos envolvidos na cadeia de produção e comercialização. Além disso, está prevista a criação do programa cashback, que devolverá parte do imposto recolhido às famílias de baixa renda, programa que deve entrar em funcionamento somente em janeiro de 2027. A previsão é que a implementação total da reforma ocorra até 2033, com mudanças graduais ao longo do período.
A partir do próximo ano, a CBS entrará em vigor com a alíquota plena, enquanto o PIS e Cofins serão totalmente extintos, e as alíquotas do IPI serão zeradas para a maioria dos produtos, exceto aqueles fabricados na Zona Franca de Manaus. Devido à complexidade da implementação, o cronograma de adoção da CBS será gradual, considerando as diferentes realidades fiscais de cada estado e município brasileiros.