O Imposto Seletivo, criado pela Reforma Tributária para elevar a tributação de produtos associados a danos à saúde ou ao meio ambiente, começará a ser cobrado em 2 de fevereiro de 2027. A chamada “taxa do pecado” alcançará cigarros, cigarrilhas, bebidas alcoólicas, veículos, aeronaves e embarcações, conforme as regras estabelecidas em medida provisória publicada na quarta-feira (4/11).
A nova cobrança foi concebida como um instrumento para desestimular o consumo de mercadorias consideradas prejudiciais. Além da função arrecadatória, o imposto pretende influenciar o comportamento do consumidor ao tornar esses produtos mais caros por meio de uma tributação específica.
Cigarros terão a maior alíquota prevista
Entre os itens incluídos no Imposto Seletivo, cigarros e cigarrilhas estarão sujeitos à maior alíquota prevista na regulamentação. A cobrança será de 66,7% sobre um valor de referência, acrescida de uma parcela fixa de R$ 3,50 por vintena. A unidade de cálculo corresponde a um conjunto de 20 cigarros.
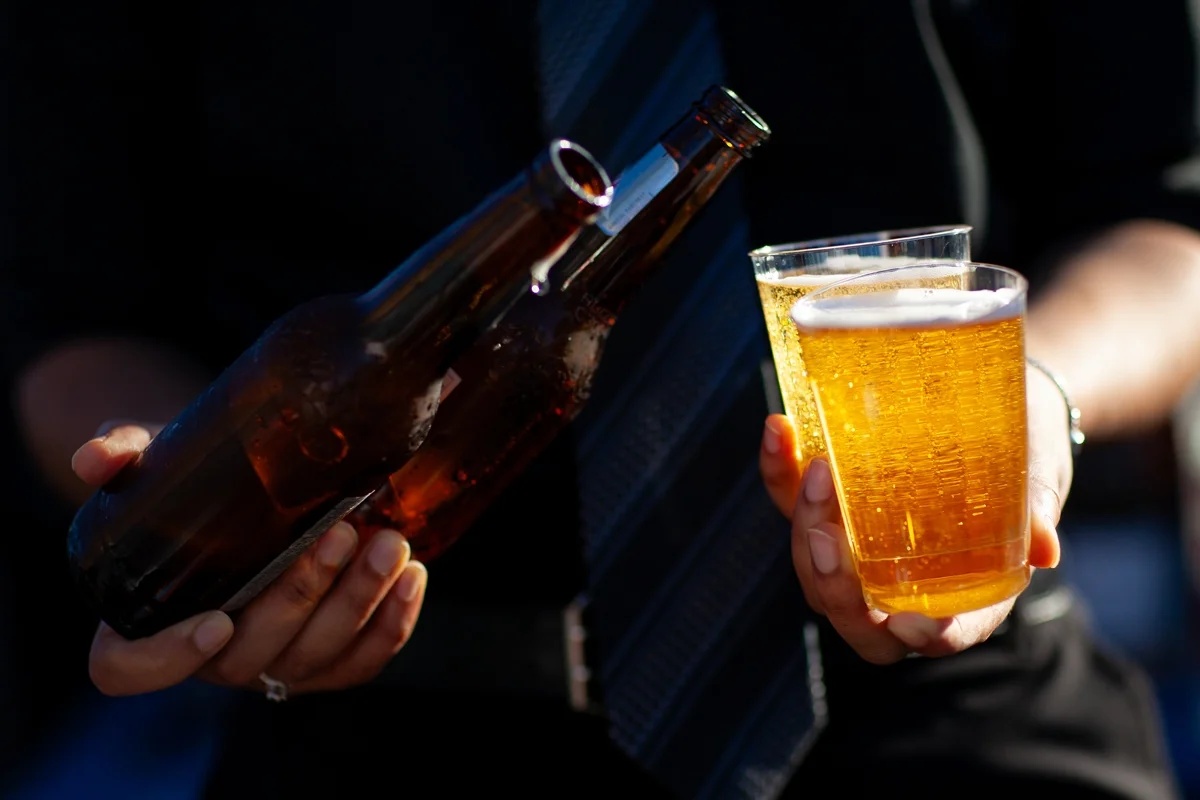
As bebidas alcoólicas também estarão entre os produtos submetidos à nova tributação. No caso dos veículos, a cobrança deverá considerar critérios relacionados ao impacto ambiental. Aeronaves e embarcações igualmente foram incluídas no alcance do imposto, que ainda prevê regras específicas para determinados produtos e serviços.
A regulamentação estabelece, ainda, situações de isenção, aplicação de alíquota zero e não incidência. Esses mecanismos definem casos em que a cobrança poderá ser afastada, reduzida a zero ou não aplicada, conforme as condições previstas na norma.
Início da cobrança foi adiado para fevereiro
O cronograma inicial previa a entrada em vigor do Imposto Seletivo em janeiro de 2027. A data foi transferida para 2 de fevereiro porque a criação ou alteração de um tributo precisa respeitar a noventena, regra que exige um intervalo mínimo de 90 dias entre a publicação da norma e o início da cobrança.
Durante a transição para o novo sistema, o governo pretende preservar a arrecadação obtida atualmente com os produtos que serão alcançados pelo Imposto Seletivo. A estratégia prevista é manter a cobrança do Imposto sobre Produtos Industrializados (IPI) em 2027.
Para garantir a continuidade do IPI nesse período, o Executivo deverá encaminhar ao Congresso Nacional uma proposta de emenda à Constituição (PEC). A previsão é que, no primeiro ano, o valor do Imposto Seletivo corresponda às alíquotas atualmente aplicadas pelo IPI, funcionando como uma etapa intermediária antes da adoção definitiva do novo modelo.
Alíquotas definitivas devem valer a partir de 2028
O governo deverá apresentar ao Congresso, até 31 de maio de 2027, um projeto de lei com os percentuais definitivos do Imposto Seletivo. A expectativa é que essas alíquotas passem a vigorar em 2028, depois de a proposta ser analisada e aprovada pelo Legislativo.
O ministro da Fazenda, Dario Durigan, afirmou na terça-feira (3/11) que os setores produtivos concordaram com a manutenção da carga do IPI durante a transição para o Imposto Seletivo. Segundo ele, será necessário ajustar a base de cálculo, uma vez que o Imposto sobre Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS) está incluído na base usada para calcular o IPI.
Após a fase de transição, a previsão é de aumento da tributação sobre os produtos classificados como prejudiciais à saúde ou ao meio ambiente. A medida tem como objetivo declarado reduzir o consumo desses itens por meio da elevação da carga tributária.
Medida provisória depende de análise do Congresso
Embora a medida provisória tenha força de lei desde a publicação, ela ainda precisa ser aprovada pela Câmara dos Deputados e pelo Senado para se transformar em norma definitiva. A tramitação começa em uma comissão mista, formada por deputados e senadores, responsável pela análise inicial do texto.
A validade da medida provisória é de 60 dias, com possibilidade de prorrogação por mais 60 dias. Se não for aprovada dentro do prazo previsto, a norma poderá perder a eficácia. Por isso, a apreciação pelo Congresso será determinante para a consolidação das regras e para a implementação definitiva do Imposto Seletivo.