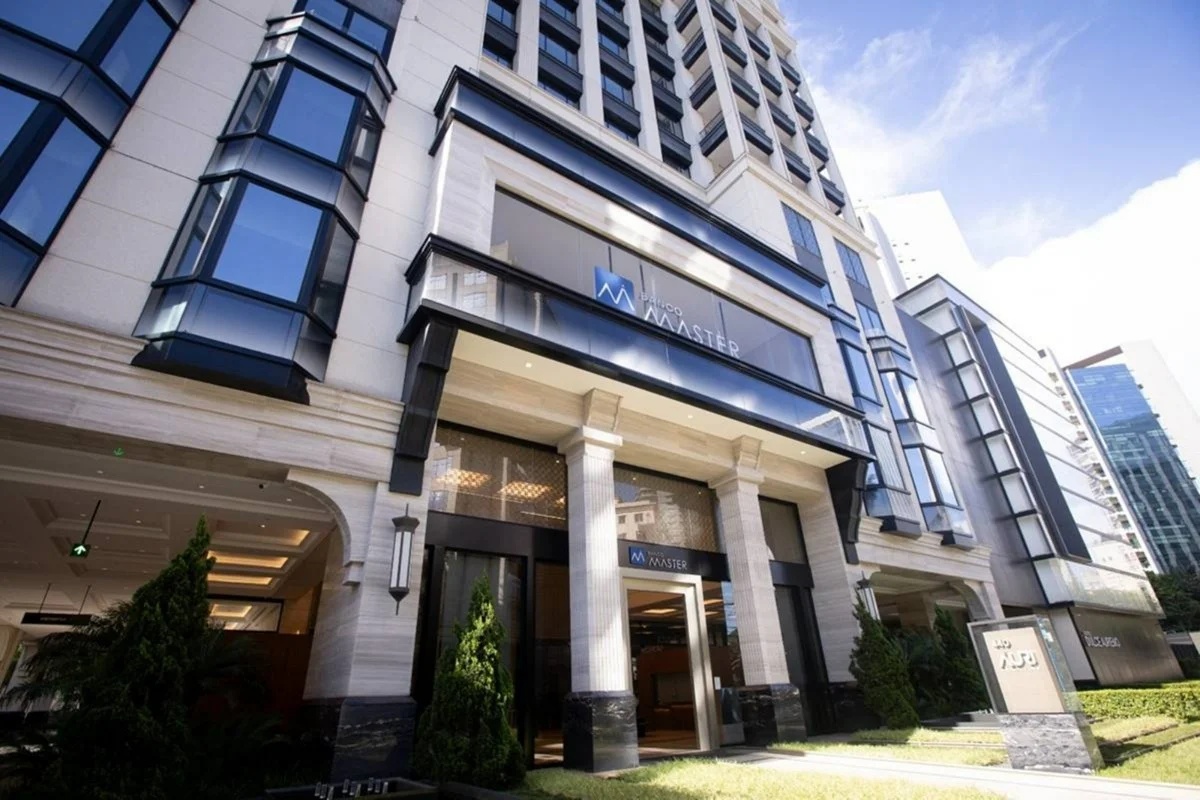
A liquidação extrajudicial do Banco Master completa um ano nesta quarta-feira (18/11), em um cenário de reforço da fiscalização sobre instituições financeiras e de revisão de procedimentos no Sistema Financeiro Nacional (SFN). O episódio expôs falhas em controles, transparência e acompanhamento de operações, além de provocar consequências para o Fundo Garantidor de Créditos (FGC), o Banco Regional de Brasília (BRB), o Conselho Nacional de Justiça (CNJ) e o Banco Central (BC).
O processo começou às 6h19 de 18 de novembro do ano passado, quando o Banco Central divulgou em seu site a decisão que determinou a liquidação do Master. Na mesma data, Daniel Vorcaro, então proprietário da instituição, foi preso pela Polícia Federal durante a Operação Compliance Zero. A investigação apurava um esquema envolvendo a emissão e a negociação de títulos de crédito falsos por instituições financeiras, entre elas o BRB.
Apesar de não figurar entre os maiores bancos brasileiros, o Master enfrentava uma crise de liquidez considerada grave, com reflexos também sobre empresas de seu conglomerado. Dados do Banco Central indicavam que a instituição respondia por 0,57% dos ativos totais e por 0,55% das captações do SFN. Na classificação regulatória, o banco estava no nível S3, dentro de uma escala que vai de S1 a S5.
O impacto financeiro do caso, contudo, foi significativamente maior que a participação do banco no mercado. A estimativa é de um prejuízo de aproximadamente R$ 52 bilhões para o FGC. O BRB também foi afetado e ainda necessita de um aporte para reorganizar suas contas. Embora uma eventual falência do banco brasiliense não provocasse uma série de quebras no sistema financeiro nacional, as consequências seriam relevantes para a economia do Distrito Federal.
Órgãos adotam medidas para reduzir brechas de fiscalização
As falhas reveladas pela crise deram impulso a ações de órgãos responsáveis pelo acompanhamento do sistema financeiro. No dia 10, o CNJ aprovou uma resolução com exigências mais rigorosas para a venda de precatórios, modalidade de operação que passou a receber atenção especial após as irregularidades investigadas no caso Master.
O banco adquiria precatórios, principalmente vinculados ao setor sucroalcooleiro, e contabilizava esses ativos por valores acima dos montantes efetivamente correspondentes. A prática contribuía para uma expansão artificial dos registros contábeis e reforçou a necessidade de critérios mais rígidos para a avaliação e a negociação desses direitos.
Na avaliação do advogado especializado em direito empresarial Rafael Petracioli, o episódio evidenciou deficiências nos mecanismos brasileiros de controle, fiscalização e transparência. Segundo ele, o CNJ e o Banco Central começaram a atuar para eliminar brechas regulatórias. O especialista, porém, pondera que nem todas as medidas adotadas após a crise foram necessariamente criadas em resposta direta ao caso, pois algumas já estavam em debate antes do colapso do Master.
Outra providência foi tomada pelo Banco Central em 29 de maio deste ano. Uma resolução passou a exigir que instituições financeiras com elevada captação garantida pelo FGC direcionem recursos para títulos públicos federais quando os ativos oferecidos como lastro forem considerados de risco ou tiverem baixa liquidez. A norma alcança uma das fragilidades identificadas na atuação do Master, que levantava grandes volumes junto a investidores sob a cobertura do fundo garantidor.
Banco Central e Comissão de Valores Mobiliários (CVM) também firmaram um acordo de cooperação técnica. A medida permite que a autoridade monetária consulte informações relacionadas aos Fundos de Investimento em Direitos Creditórios (FIDCs), estruturas que estavam envolvidas em operações do conglomerado.
A transferência de carteiras de crédito para FIDCs ou para outras instituições financeiras não configura irregularidade automaticamente. No caso investigado, entretanto, o Master teria utilizado a venda de carteiras problemáticas para melhorar artificialmente a aparência de seu balanço. Os ativos incluíam empréstimos sem perspectiva de pagamento e contratos fictícios. Ao serem transferidos, esses problemas deixavam de aparecer nas demonstrações financeiras do banco.
Para o advogado Leonardo Roesler, a supervisão deve ser capaz de detectar inconsistências antes que elas se transformem em prejuízos. Na avaliação dele, a publicação de novas regras não é suficiente para garantir a eficiência do controle. Roesler defende que as autoridades atuem de maneira mais ativa, aprofundem as investigações diante de sinais de irregularidade e respondam com rapidez.
Número de liquidações chega ao maior patamar desde 2002
O Banco Central foi consultado sobre as mudanças regulatórias associadas ao caso Master e sobre a possibilidade de o crescimento das liquidações extrajudiciais refletir uma atuação mais rigorosa da autoridade monetária. O órgão não respondeu.
Em 2026, o país chegou a 21 liquidações extrajudiciais de instituições financeiras, o maior número desde 2002. O resultado colocou o ano na 11ª posição entre os períodos com mais medidas desse tipo na história, empatado com 1996. O recorde é de 1997, quando 47 instituições foram liquidadas, mesmo número registrado em 1985.
Após a intervenção no Master, seis empresas ligadas ao conglomerado também entraram no regime de liquidação: Banco Master S.A., Banco Master de Investimento S.A., Banco Letsbank S.A., Master S/A Corretora de Câmbio, Títulos e Valores Mobiliários, Banco Master Múltiplo S.A. e Will Bank.
Outras três instituições, sem vínculo societário com o Master, também foram liquidadas por integrarem a cadeia de negócios relacionada ao banco. São elas o Banco Pleno S.A., a Pleno Distribuidora de Títulos e Valores Mobiliários S.A. e a Reag Trust Distribuidora de Títulos e Valores Mobiliários S.A.
A sequência de liquidações aumentou a necessidade de contribuições extraordinárias dos bancos que participam do FGC. Os aportes foram exigidos em razão do volume de indenizações pagas após a intervenção no Master e em outras empresas do conglomerado ou associadas à cadeia de operações.
Segundo o FGC, após um ano da liquidação extrajudicial, R$ 28,8 bilhões já haviam sido pagos a pouco mais de 570 mil credores do Banco Master. O valor representa 98,89% do total estimado, enquanto a quantidade de beneficiários alcança 94% dos credores. No Banco Master de Investimento, os desembolsos somaram R$ 11,2 bilhões, destinados a 305 mil credores, o equivalente a 99,30% do valor total previsto.