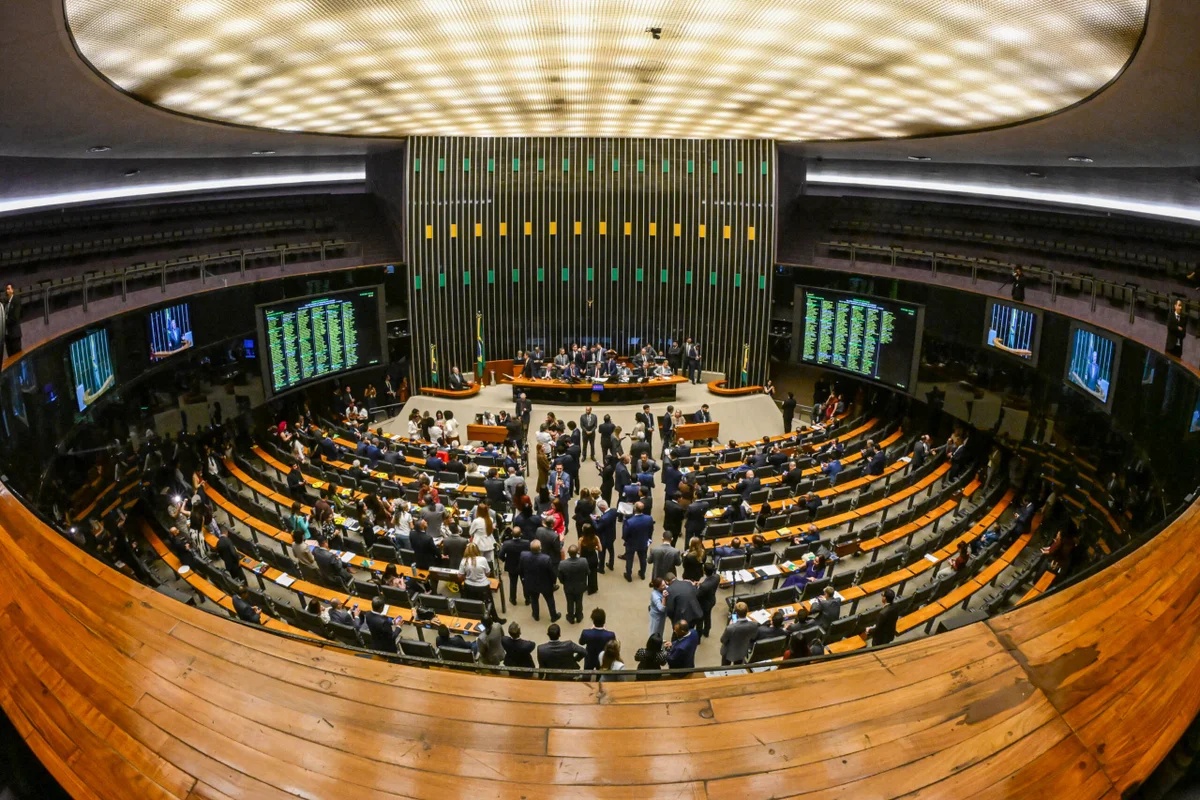
A Câmara dos Deputados aprovou nesta quarta-feira, 12 de agosto, o texto principal do Projeto de Lei Complementar (PLP) 114/2026, que tem como objetivo principal permitir ao governo utilizar a arrecadação extraordinária proveniente do setor de petróleo e gás para implementar medidas de redução de tributos sobre combustíveis, a partir de 2027. A proposta, que exige maioria absoluta para sua aprovação — obtendo 318 votos favoráveis, 113 contrários e uma abstenção —, segue agora para análise do Senado Federal.
O projeto original foi criado para criar um mecanismo de compensação tributária, aproveitando o aumento na arrecadação decorrente do aumento dos preços internacionais do petróleo, impulsionado pelo conflito no Oriente Médio. Antes da escalada do conflito, o preço do barril de petróleo era negociado abaixo de US$ 70, mas, com a guerra, esse valor saltou para uma média superior a US$ 100, chegando a picos acima de US$ 120 em março. Como o Brasil é um grande produtor e exportador de petróleo, mas ainda depende de importações de derivados refinados, a iniciativa visa amortecer o impacto do aumento de preços no mercado interno, permitindo que o governo reduza tributos incidentes sobre produtos como diesel, gasolina, etanol e querosene de aviação, utilizando receitas adicionais obtidas com a alta na arrecadação do setor petrolífero.
Entretanto, o texto aprovado apresentou uma ampliação significativa em relação ao escopo original, incluindo dispositivos sobre temas diversos, como a realização da Copa do Mundo Feminina de 2027, minerais considerados críticos e estratégicos — entre eles, as terras raras —, fertilizantes, o setor do agronegócio, projetos de defesa, além de recursos destinados à saúde e educação. Parte dessas inclusões foi considerada pelo líder do governo na Câmara, Paulo Pimenta (PT-RS), como “jabutis”, expressão utilizada para descrever dispositivos inseridos na tramitação de uma proposta que não guardam relação direta com o objetivo principal do projeto.
Na véspera da votação, Pimenta afirmou que o relatório estava “cheio de jabutis” e que havia temas que “fogem um pouco do escopo do objetivo original”, destacando a necessidade de negociações para viabilizar a votação. O projeto chegou ao esforço concentrado de agosto após meses de paralisação na tramitação e em um momento em que os deputados têm poucas semanas de presença em Brasília, antes de iniciarem suas campanhas eleitorais.
Entre as medidas de maior destaque estão as regras relativas à Copa do Mundo Feminina de 2027, que será realizada no Brasil de 24 de junho a 25 de julho daquele ano, e à Política Nacional de Minerais Críticos e Estratégicos. O substitutivo aprovado prevê, para 2026, uma flexibilização nas exigências fiscais relacionadas a esses temas, permitindo ao governo conceder benefícios sem a necessidade de cumprir certas obrigações tributárias, como forma de facilitar a realização do evento esportivo e o desenvolvimento de setores estratégicos.
No caso da Copa, a justificativa apresentada pela relatora, Marussa Boldrin (Republicanos-GO), é que a medida visa assegurar que o Brasil cumpra compromissos de isenção tributária já assumidos para a realização do torneio. Quanto aos minerais críticos e estratégicos, o argumento é que esses recursos são essenciais para a transição energética e a soberania tecnológica do país, além de terem sua cadeia de suprimentos afetada por custos globais elevados.
Minerais como as terras raras — elementos utilizados em eletrônicos, motores, ímãs de alto desempenho e tecnologias de energia renovável —, fazem parte do grupo de matérias-primas consideradas essenciais, embora o texto não crie benefícios fiscais específicos para cada um, mas sim uma exceção às regras fiscais para proposições futuras relacionadas à política do setor.
O projeto também responde à necessidade de mitigar a disparada dos preços do petróleo, que elevou a arrecadação do setor, especialmente de royalties, participações especiais, receitas tributárias e dividendos de empresas de óleo e gás, que somaram R$ 28,654 bilhões de janeiro a março de 2026, um aumento de 211,23% na comparação com o mesmo período de 2025, descontada a inflação.
A proposta permite que o governo utilize essa arrecadação adicional para reduzir tributos federais incidentes sobre combustíveis, desde que esses recursos sejam receitas primárias não previstas no orçamento original de 2026 e que não estejam comprometidos com outras renúncias fiscais. Cada medida de redução deverá ser acompanhada de avaliação de impacto e de compensações, além de precisar ser registrada nos relatórios bimestrais de receitas e despesas do governo.
Para evitar distorções, o texto estabelece que qualquer redução de tributos sobre combustíveis fósseis não poderá eliminar a vantagem tributária do biocombustível correspondente, e, caso a tributação da gasolina seja reduzida em 30% ou mais em relação ao período anterior ao conflito, as alíquotas do etanol deverão ser zeradas. Além disso, prevê uma subvenção de até R$ 1,2 bilhão aos produtores de etanol hidratado, para compensar o período em que houve benefício à gasolina A, entre maio e agosto de 2026.
O projeto também autoriza o uso de créditos de PIS/Pasep e Cofins por produtoras de etanol para quitar débitos junto à Receita Federal, com limite de R$ 750 milhões em 2026. Empresas poderão ter seus créditos reconhecidos para futuras compensações, além de estabelecer prazos de até 30 dias para pagamento de valores devidos pela União, com atualização pela taxa Selic em caso de atrasos.
Outro aspecto relevante é a autorização para a concessão de créditos fiscais à produção de fertilizantes e matérias-primas no Brasil, com previsão de até 20% de incentivo sobre os gastos, limitados inicialmente a R$ 1 bilhão anuais, totalizando R$ 5 bilhões ao longo de cinco anos. Entre os produtos beneficiados estão ureia, nitrato de amônio, fosfatos, amônia, entre outros, além de bioinsumos e biofertilizantes. A medida visa reduzir a vulnerabilidade de mais de 85% dos fertilizantes utilizados na agricultura brasileira, que atualmente vêm do exterior, colocando em risco a segurança alimentar do país.
O projeto também contempla um aumento na margem de despesas de defesa em 2026, permitindo uma ampliação de até 50% do limite de gastos previsto, o que corresponde a R$ 2,5 bilhões adicionais, descontados do limite de 2028. Além disso, autoriza o governo a antecipar até R$ 3 bilhões de recursos do Fundo Social, previstos inicialmente para 2027, provenientes principalmente de recursos do pré-sal.
Por fim, o texto estabelece uma trava fiscal para os anos seguintes, impedindo aumentos excessivos nas despesas vinculadas ao déficit primário, até que o país registre superávit primário, buscando garantir maior controle fiscal diante das flexibilizações aprovadas.