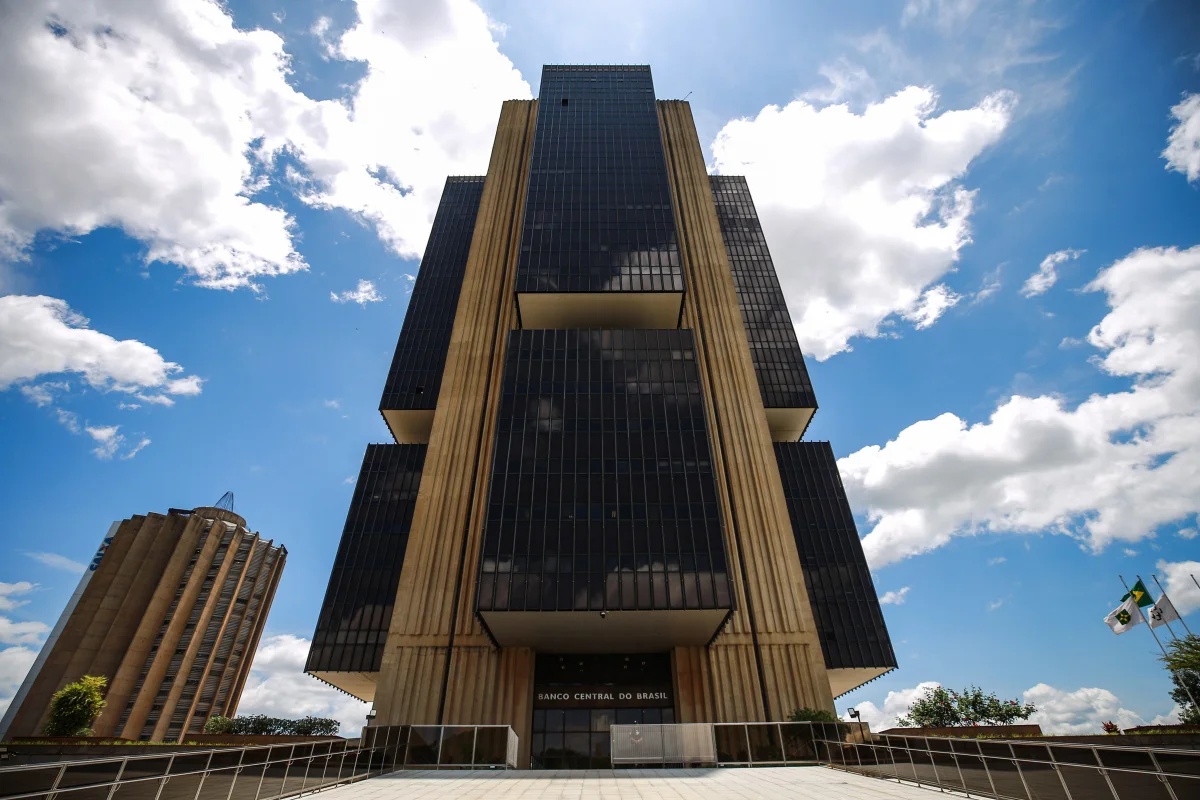
O Banco Central determinou a liquidação extrajudicial de 21 instituições financeiras até 18 de novembro de 2026. É o maior número de medidas desse tipo desde 2002. A lista reúne empresas associadas ao conglomerado Master, bancos, distribuidoras de títulos e valores mobiliários, instituições de pagamento e cooperativas de menor porte.
O resultado representa uma alta expressiva em relação ao ano anterior. Em 2025, quatro instituições haviam sido submetidas à liquidação extrajudicial. Exatamente em 18 de novembro daquele ano, o Banco Master S.A. deixou de operar por decisão do BC, ao lado de três empresas relacionadas ao ex-banqueiro Daniel Vorcaro: a Master Corretora de Câmbio, Títulos e Valores Mobiliários, a Master de Investimento S.A. e o Banco Letsbank S.A.
Caso Master está entre os fatores que elevaram o número de liquidações
A liquidação extrajudicial é aplicada quando uma instituição enfrenta dificuldades econômicas graves ou descumpre normas essenciais do sistema financeiro. A decisão interrompe as atividades da empresa e estabelece um processo para sua retirada ordenada do Sistema Financeiro Nacional.
O procedimento também busca impedir que os problemas se espalhem para outras instituições, preservar a confiança do mercado e reduzir possíveis riscos sistêmicos. Depois da decisão, o Banco Central substitui os antigos administradores por um liquidante, responsável por conduzir o processo.
Em 2026, cinco empresas que integravam ou tinham ligação com o conglomerado de Daniel Vorcaro foram atingidas pela medida. O grupo inclui Will Bank, Banco Pleno, Pleno Distribuidora de Títulos e Valores Mobiliários, Banco Master Múltiplo e CBSF Distribuidora de Títulos e Valores Mobiliários, anteriormente chamada Reag Trust.
Outras seis instituições que tiveram a liquidação decretada são apontadas como suspeitas de manter associação com o caso Master. São elas Entrepay, Acqio, Octa, Sefer, Trustee e Banvox.
Na avaliação do especialista em direito bancário Benito Conde, uma parcela relevante das decisões não decorre necessariamente da inexistência de recursos para honrar compromissos. Segundo ele, violações graves às regras do setor também podem levar à retirada compulsória de uma instituição, especialmente quando envolvem falhas de governança e deficiências nos controles de prevenção à lavagem de dinheiro.
Em análise ao Metrópoles, Conde afirmou que o escândalo do Banco Master contribuiu para acelerar as medidas adotadas pelo Banco Central. O advogado, contudo, destacou que o aumento das liquidações já vinha sendo influenciado por fatores anteriores à crise do conglomerado.
Expansão do mercado ampliou a pressão sobre a supervisão
De acordo com Conde, o sistema financeiro brasileiro passou a contar com um número maior de instituições de pequeno porte nos últimos anos. Nesse universo estão distribuidoras, financeiras, instituições de pagamento e cooperativas de crédito. A avaliação do especialista é que parte dessas empresas não conseguiu desenvolver estruturas de governança e controles internos proporcionais ao crescimento de suas operações.
O advogado também citou o uso da proteção do Fundo Garantidor de Créditos, o FGC, como um fator relacionado ao modelo de negócios de algumas instituições. Com respaldo do fundo, empresas conseguiram oferecer aos investidores remunerações acima das taxas praticadas no mercado. O cenário de juros elevados, combinado ao aumento da inadimplência, teria agravado as dificuldades de algumas delas.
Felipe Melo, professor adjunto de direito empresarial do Ibmec, avaliou que o recorde de liquidações resulta da combinação entre elementos conjunturais e mudanças estruturais no setor. Para ele, o episódio envolvendo o Banco Master teve influência direta, pois alcançou diversas instituições vinculadas ou pertencentes ao conglomerado em um período relativamente curto.
Melo ressaltou, no entanto, que o caso não permite concluir que todas as instituições financeiras estejam em situação semelhante. O professor lembrou que o mercado brasileiro se expandiu e se diversificou nos últimos anos, com a entrada de fintechs, empresas de meios de pagamento e gestoras de criptoativos, além de outros modelos de negócio.
Na visão de Benito Conde, o Banco Central também passou a atuar de forma mais rigorosa, principalmente na fiscalização das regras de prevenção à lavagem de dinheiro. Para o especialista, a sequência de liquidações não representa necessariamente uma deterioração generalizada do sistema financeiro. O movimento indicaria, em sua avaliação, uma postura mais atenta e menos tolerante do BC, sobretudo depois do caso Master.
Instituições que apresentam problemas de governança, controles internos frágeis ou falhas nos mecanismos de prevenção à lavagem de dinheiro estariam sendo retiradas do mercado com maior rapidez. Conde considera que a medida ajuda a proteger o sistema, mas defende que a fiscalização avance para identificar irregularidades antes que a liquidação se torne a única alternativa.
Quadro de servidores do Banco Central diminuiu entre 2010 e 2025
Felipe Melo também apontou sinais de endurecimento da supervisão do Banco Central, mas chamou atenção para uma contradição: o aumento da fiscalização ocorre ao mesmo tempo em que o número de servidores da autarquia diminuiu, inclusive na área responsável pela supervisão.
Conforme o relatório integrado do Banco Central referente a 2025, o quadro de servidores caiu de 4.882, em 2010, para 3.172, em 2025. Para o professor, a redução ocorreu justamente em um período no qual a expansão e a diversificação do sistema financeiro tornaram mais complexas as tarefas de fiscalização e de gerenciamento de riscos.
Liquidante levanta ativos, verifica dívidas e organiza pagamentos
A decretação da liquidação produz efeitos imediatos sobre os administradores da instituição. Seus bens ficam indisponíveis até a apuração de eventuais responsabilidades. Além disso, o Banco Central deve instaurar um inquérito para investigar as causas que levaram à medida e a atuação de cada administrador. Segundo Benito Conde, essa investigação é obrigatória sempre que uma liquidação extrajudicial é decretada.
Para os investidores, os recursos mantidos na instituição ficam bloqueados durante o processo. Contas e aplicações protegidas pelo FGC têm cobertura de até R$ 250 mil por CPF ou CNPJ. No caso das cooperativas de crédito, a garantia equivalente é oferecida pelo Fundo Garantidor do Cooperativismo de Crédito, o FGCoop.
Quantias que ultrapassam R$ 250 mil não são protegidas pelos fundos garantidores. Nesses casos, os investidores assumem a condição de credores da massa liquidada e precisam habilitar os valores no processo. O pagamento respeita a ordem de preferência estabelecida pela legislação, pode se estender por anos e não há garantia de que o valor total será recuperado.
Os cooperados enfrentam ainda uma regra específica. O capital integralizado na cooperativa não é coberto pelo FGCoop e pode ser utilizado para absorver prejuízos da instituição.
A primeira tarefa do liquidante é reunir informações sobre o patrimônio e as dívidas da empresa. Em seguida, os credores são convocados a apresentar seus créditos. Com base nesses dados, é elaborado o quadro geral de credores, documento que identifica quem tem direito a receber e define a ordem de pagamento.
Durante a liquidação, o responsável pelo processo pode vender ativos, cobrar valores devidos à instituição e distribuir os recursos aos credores conforme a disponibilidade financeira. O Banco Central encerra o procedimento quando os credores são pagos, quando a instituição consegue se recuperar ou quando determina a falência, hipótese aplicável se o patrimônio não for suficiente para cobrir parcela relevante das dívidas.