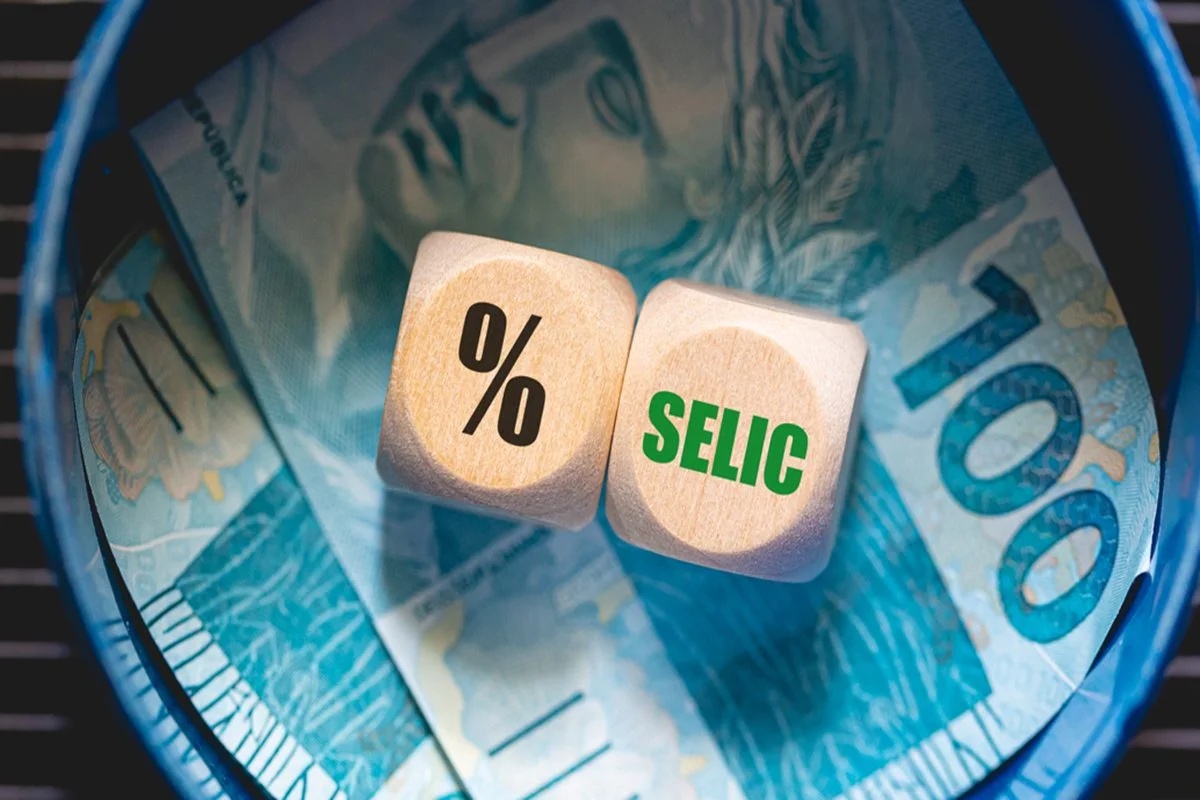
O Comitê de Política Monetária (Copom) decidiu manter a taxa básica de juros da economia brasileira, a Selic, em 13,75% ao ano. A decisão, tomada por unanimidade na quarta-feira (4/11), interrompeu a sequência de cortes iniciada em março e mantém elevados os custos de empréstimos, financiamentos e demais operações de crédito para os consumidores.
Na comunicação divulgada pelo Banco Central, o comitê avaliou que as condições econômicas se tornaram mais desfavoráveis desde a reunião anterior, realizada em 16 de setembro deste ano. Entre os pontos considerados estão a piora do cenário internacional, a continuidade da guerra no Oriente Médio, a elevação dos preços do petróleo e a adoção de políticas monetárias mais rígidas por economias avançadas.
O ambiente doméstico também foi citado como motivo de preocupação. Segundo o Banco Central, permanecem as incertezas relacionadas à condução da política fiscal. O comunicado, no entanto, não antecipou qual poderá ser o próximo movimento da taxa básica. A reunião seguinte do Copom está prevista para dezembro.
Juros altos elevam o custo das compras parceladas
A permanência da Selic em 13,75% ao ano significa que o consumidor continuará encontrando condições menos favoráveis para contratar crédito. De acordo com Vanderson Aquino, especialista em gestão financeira, controladoria e auditoria, o impacto é especialmente relevante em operações de financiamento, nas quais os encargos podem aumentar de forma expressiva o valor pago ao final do contrato.
Antes de assumir uma dívida, a recomendação é verificar as condições disponíveis no mercado e comparar diferentes propostas. Quando houver possibilidade, o consumidor pode elevar o valor da entrada para reduzir o montante financiado e, consequentemente, o peso dos juros.
Na aquisição de imóveis, a decisão deve levar em conta não apenas a taxa do financiamento, mas também o aluguel que seria pago durante um eventual período de espera. As características específicas da oportunidade encontrada também precisam ser consideradas. Assim, adiar a compra não é automaticamente a melhor alternativa, sobretudo quando o imóvel atende ao planejamento financeiro da família.
Para veículos, Aquino orienta analisar se a troca é indispensável ou se pode ser postergada. Em qualquer modalidade de financiamento, o consumidor deve observar o Custo Efetivo Total (CET), indicador que inclui juros, impostos, tarifas e outras despesas cobradas na operação. A Selic influencia o mercado de crédito, mas não é, necessariamente, a mesma taxa que aparecerá no contrato firmado com a instituição financeira.
Impacto varia conforme o prazo e a finalidade do financiamento
A administradora e mestre em finanças pela Universidade Federal de Minas Gerais (UFMG) Lilian Marques Nagem Byrro afirma que as expectativas de juros mais elevados aumentaram depois das eleições, em um contexto marcado por dúvidas sobre a política fiscal e por pressões inflacionárias. Para ela, porém, o planejamento financeiro de cada pessoa não deve depender da tentativa de prever com precisão as próximas decisões da economia.
Lilian considera que evitar o crédito, sempre que isso for possível, pode ser uma atitude prudente diante do custo atual dos financiamentos. Ainda assim, ela ressalta que a compra de um imóvel pode ser compatível com a realidade financeira da família mesmo com juros elevados. Esperar exclusivamente por uma eventual redução da Selic também envolve riscos e pode não ser a melhor escolha em todos os casos.
O economista Jadson Xavier destaca que a análise precisa considerar o tipo de operação. No financiamento imobiliário, cujos contratos normalmente se estendem por 20 a 30 anos, pequenas diferenças na taxa podem provocar uma variação de dezenas de milhares de reais no custo total. Se a aquisição não for urgente, ele considera tecnicamente justificável aguardar um possível ciclo de queda da Selic, movimento que tende a ocorrer quando a inflação se aproxima da meta.
Nos financiamentos de veículos, os prazos geralmente mais curtos reduzem o impacto absoluto dos juros em comparação com a compra de um imóvel. Mesmo assim, Xavier afirma que a principal referência deve ser a necessidade imediata do consumidor, e não apenas a expectativa de alteração futura na taxa básica.
Famílias endividadas devem reorganizar as contas
A manutenção da Selic também reforça a necessidade de controlar o uso do cartão de crédito e do cheque especial. Segundo Vanderson Aquino, o limite dessas modalidades não deve ser confundido com uma extensão da renda mensal. O dinheiro utilizado terá de ser devolvido e, em razão dos custos elevados, pode comprometer ainda mais o orçamento.
Para reorganizar as finanças, a orientação é listar todas as dívidas, identificar quais têm as taxas mais altas e procurar alternativas de renegociação. A substituição de débitos caros por linhas de crédito mais baratas pode ajudar, desde que o consumidor evite contratos com prazos excessivamente longos. Também é necessário não voltar a utilizar o limite que foi liberado após a renegociação.
Jadson Xavier chama atenção para a ação dos juros compostos nas modalidades rotativas. No cartão de crédito, as taxas históricas ultrapassam 400% ao ano. Com isso, uma dívida inicialmente pequena pode crescer rapidamente e adquirir proporções difíceis de administrar.
Na avaliação de Lilian Byrro, os juros cobrados no cartão e no cheque especial já são tão elevados que uma manutenção pontual da Selic provoca pouca alteração no valor final dessas operações. Para a especialista, a inflação representa um risco importante para as famílias que já estão endividadas.
Ela observa que muitas pessoas passaram a contrair dívidas para conseguir pagar as despesas do mês, situação agravada pela alta dos preços. O orçamento é pressionado simultaneamente pela perda do poder de compra e pelas parcelas de juros que consomem parte da renda. Nesse cenário, a recomendação é revisar as despesas com cuidado, reduzir custos, buscar novas fontes de receita e, quando necessário, avaliar a venda de algum bem.
Política monetária afeta primeiro as condições de crédito
Para quem não acompanha regularmente os indicadores econômicos, o efeito mais visível da Selic costuma aparecer na contratação de empréstimos, financiamentos ou compras parceladas. Vanderson Aquino explica que as decisões sobre juros não se espalham imediatamente por toda a economia: os efeitos são graduais e se acumulam ao longo dos meses.
A manutenção ou elevação da taxa tende a desestimular o consumo e a reduzir a pressão da demanda. Isso, porém, não resolve problemas específicos de oferta. Por essa razão, o consumidor pode se deparar com crédito mais caro sem perceber uma queda imediata nos preços dos produtos.
Jadson Xavier afirma que a política monetária atua com defasagem. Os primeiros efeitos mensuráveis de uma mudança na taxa costumam surgir entre seis e nove meses depois da decisão. Já a repercussão completa sobre os índices de preços pode levar de 12 a 18 meses para aparecer.
Na prática, o aperto chega primeiro às famílias por meio de empréstimos e financiamentos mais caros. Um eventual alívio no supermercado ocorre posteriormente e não significa, necessariamente, que os produtos terão redução de preço.
Lilian Byrro ressalta que uma Selic elevada não tem a finalidade de derrubar diretamente os preços, mas de desacelerar o ritmo de aumento. Por isso, o efeito pode ser pouco perceptível no dia a dia. Uma eventual redução dos juros, por outro lado, poderia ser sentida com maior clareza ao influenciar tanto a velocidade de alta dos preços quanto as condições de acesso ao crédito.